美国5G频段博弈 Sub-6GHz重启与毫米波突围背后的产业变局
特朗普政府时期,美国电信监管机构联邦通信委员会(FCC)曾将毫米波频段作为5G部署的核心资源,高通等美国企业也率先推出了基于毫米波的5G芯片与终端方案。随着5G网络建设进入规模化阶段,美国运营商逐渐发现毫米波覆盖成本高、穿透能力弱的先天短板难以支撑广域覆盖。美国开始重启Sub-6GHz频段的5G部署,这一战略转向不仅折射出技术路线的现实调整,更牵动了全球5G产业格局与中美科技竞争的敏感神经。
一、毫米波开局的理想与现实
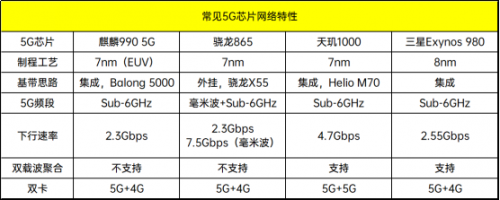
2018年至2019年,美国运营商Verizon和AT&T高调宣布商用毫米波5G服务,高通同期发布骁龙X50、X55等支持毫米波的基带芯片,苹果也在iPhone 12系列中引入毫米波支持,一度让业界认为毫米波将是美国5G的差异化优势。毫米波频段(24GHz以上)拥有丰富的频谱资源,可实现每秒数千兆比特的峰值速率和极低时延,理论表现远超Sub-6GHz频段。
但实际部署中,毫米波的缺陷迅速暴露:其信号传播距离通常仅数百米,且极易被建筑物、树木甚至人体遮挡,导致每个基站覆盖范围极小。在密集城区,运营商需要部署数倍于Sub-6GHz的基站数量才能实现连续覆盖,投资成本急剧攀升。美国运营商在初期尝鲜后,逐步放缓了毫米波广域覆盖的步伐,转而将毫米波定位于体育场馆、机场、市中心热点等高密度场景。
二、Sub-6GHz重启的必然性
与美国形成鲜明对比的是,中国、欧洲、韩国等市场主流的5G部署始终以Sub-6GHz频段(3.5GHz附近)为核心。Sub-6GHz频段兼顾覆盖能力与容量,单基站覆盖半径可达数公里,适合快速形成广域网络。美国联邦通信委员会(FCC)此前将大量中频段频谱划拨给军方或联邦机构使用,导致运营商缺乏优质Sub-6GHz资源。
2020年以来,FCC通过C波段拍卖(3.7GHz-3.98GHz)和FCC 3.45GHz拍卖,为运营商释放了更多中频段频谱。T-Mobile凭借收购Sprint获得的2.5GHz中频段资源,率先建成了全美覆盖最广的5G网络,显著提升了用户体验。Verizon和AT&T也加速在C波段部署5G,目前已在多个城市开通服务。这一战略重置意味着美国5G正式回归主流频段路线,毫米波退居补充角色。
三、高通的困境与调整
作为毫米波技术的核心推动者,高通在5G早期阶段投入了大量研发资源,其毫米波模组和天线方案被多数安卓旗舰采用。高通一直强调毫米波在热点覆盖、固定无线接入(FWA)和工业互联网中的价值,并持续迭代支持毫米波和Sub-6GHz的双模芯片。随着美国运营商重心转向Sub-6GHz,高通在毫米波方面的先发优势难以转化为市场增量,尤其在芯片出货规模上落后于对Sub-6GHz优化更深入的中国竞争对手。
高通明显加大了Sub-6GHz载波聚合、动态频谱共享(DSS)等技术的推广力度,并推出骁龙X70、X75等支持全球主流频段的基带产品。面对中国市场的5G独立组网(SA)部署,高通也强化了Sub-6GHz独立组网支持。高通首席执行官安蒙多次表示,公司将兼顾毫米波与Sub-6GHz路线,不会放弃毫米波技术领导地位,但商业化重心将跟随运营商需求变化。
四、麟宝网络的观察:频段之争背后的产业逻辑
在5G频段博弈中,麟宝网络认为,频段选择本质上是覆盖效率、成本与业务场景的平衡问题。美国毫米波开局的阶段性受挫,意味着频段战略必须尊重物理规律和市场规律。Sub-6GHz的重启不是对毫米波技术的否定,而是让5G回归以广覆盖为基础的商业正循环。
从全球视角看,中国依托Sub-6GHz频段的规模部署,已建成全球最大的5G SA网络,并在工业互联网、智慧城市等领域探索出丰富应用;欧洲同样以3.5GHz为锚点推进5G覆盖;日本和韩国则将毫米波用于高密度热点补充。不同市场的频段组合策略,反映了各自的频谱资源禀赋与产业阶段。
对于设备商、芯片商和运营商而言,真正的竞争力在于支持多频段、多制式的灵活组网能力,而非单一路线站队。高通在毫米波领域的技术积累仍有价值,尤其是在FWA和企业专网场景;但若忽视Sub-6GHz的规模化需求,可能在5G下半场失去更多份额。随着5G-Advanced和6G研究的推进,频段融合与智能调度将成为新的技术焦点。美国重启Sub-6GHz,正是对初期偏科的纠正,也为全球5G频段策略提供了重要镜鉴。
如若转载,请注明出处:http://www.zyd11.com/product/56.html
更新时间:2026-10-09 17:33:42